飲食店の開業資金は、物件取得や内装・設備などの初期費用に、開業後の運転資金と事業主の生活資金を加えて考えます。参考となる日本政策金融公庫の2025年度調査では、全業種の開業費用は平均975万円で、約1,000万円です。
「自己資金で足りるのか」「東京・神奈川で小さな店を持ちたいが、予算が読めない」と悩む方へ、本記事では飲食店の開業資金の平均相場や内訳、費用を抑える具体的なポイント、資金調達方法について詳しく解説します。
✔この記事でわかること:開業資金の定義や平均相場・内訳、費用を抑える5つの方法、調達方法の比較、資金計画の注意点を網羅して解説します。
✔どんな悩みを持つ人に向いているか:初めて飲食店・カフェを開業する方や融資・補助金を検討している方、東京・神奈川で小規模出店を考える方に向いています。
✔得られる成果:業態・坪数・設備条件に合わせて必要額を試算し、居抜き活用による費用差と注意点を判断できるようになります。
ミセハジfor居抜きカフェ(居抜きCafe)の会員登録はこちら
飲食店の開業資金とは
飲食店の開業資金は、開店までに必要な初期費用と、開店後の運転資金・生活資金を合わせたものです。開業直後は売上が安定しないこともあるため、開店準備に使うお金だけでなく、営業と生活を続けるためのお金も用意する必要があります。
-
開業資金の定義
-
初期費用との違い
-
自己資金と調達資金の割合
開業資金の定義
飲食店の開業資金とは、物件取得や内装・設備にかかる初期費用に、開業後の運転資金と事業主の生活資金を加えた総額です。開店してすぐに、売上だけですべての支払いを賄えるとは限りません。
例えば、初期費用500万円で開店できても、その後の家賃・仕入れ・人件費や生活費は別にかかります。運転資金と生活資金は、3〜6か月分が目安とされています。
初期費用との違い
初期費用は、物件取得・内装・設備・什器など、開店までに支払うお金を指します。一方、開業資金には、開店後の運転資金と事業主の生活資金も含まれます。
自己資金と調達資金の割合
開業資金は、自己資金と融資・親族からの借入などを組み合わせて準備します。自己資金は総額の3割が目安とされており、総額1,000万円を用意する場合、自己資金300万円に融資700万円を加える計画が考えられます。
飲食店の開業資金の平均相場
日本政策金融公庫の調査では、全業種の開業費用は平均975万円・中央値600万円です。飲食店では業態や坪数、必要な設備によって費用が変わるため、統計を参考にしながら、自店の条件に合う予算を考えることが大切です。
-
公的データから見る開業資金の平均と分布
-
業態・坪数別の開業資金の目安レンジ
-
自己資金と調達資金の平均的な割合
公的データから見る開業資金の平均と分布
日本政策金融公庫の「2025年度新規開業実態調査」では、開業費用の平均は975万円、中央値は600万円でした。500万円未満で開業した企業は41.8%と、全体の約4割を占めています。
| 指標 | 2025年度の値 |
|---|---|
| 開業費用の平均 | 975万円 |
| 開業費用の中央値 | 600万円 |
| 開業費用500万円未満の割合 | 41.8% |
業態・坪数別の開業資金の目安レンジ
飲食店の開業資金は、業態や坪数によって必要な金額が変わります。客席数や厨房設備、内装の造り込み方が異なるためです。同じ広さでも、前店舗の設備を使えるかどうかで費用に差が出ます。
| 業態・坪数 | 開業資金の目安 |
|---|---|
| カフェ(10〜15坪) | 居抜き活用で300万〜500万円、スケルトンから800万〜1,000万円 |
| 居酒屋(15〜20坪) | 厨房設備が充実するため800万〜1,500万円 |
| レストラン(20〜30坪) | 客席・厨房ともに広く1,200万〜2,500万円 |
| テイクアウト専門店(5〜10坪) | 客席不要で200万〜500万円 |
自己資金と調達資金の平均的な割合
日本政策金融公庫の2025年度調査では、開業時の平均調達額1,219万円のうち、自己資金は279万円で22.9%でした。金融機関等からの借入は827万円で67.9%を占め、残りには親族等からの借入や出資などが含まれます。
店舗物件の探し方は?居抜き・スケルトンのメリット・デメリットも解説
飲食店の開業資金の内訳
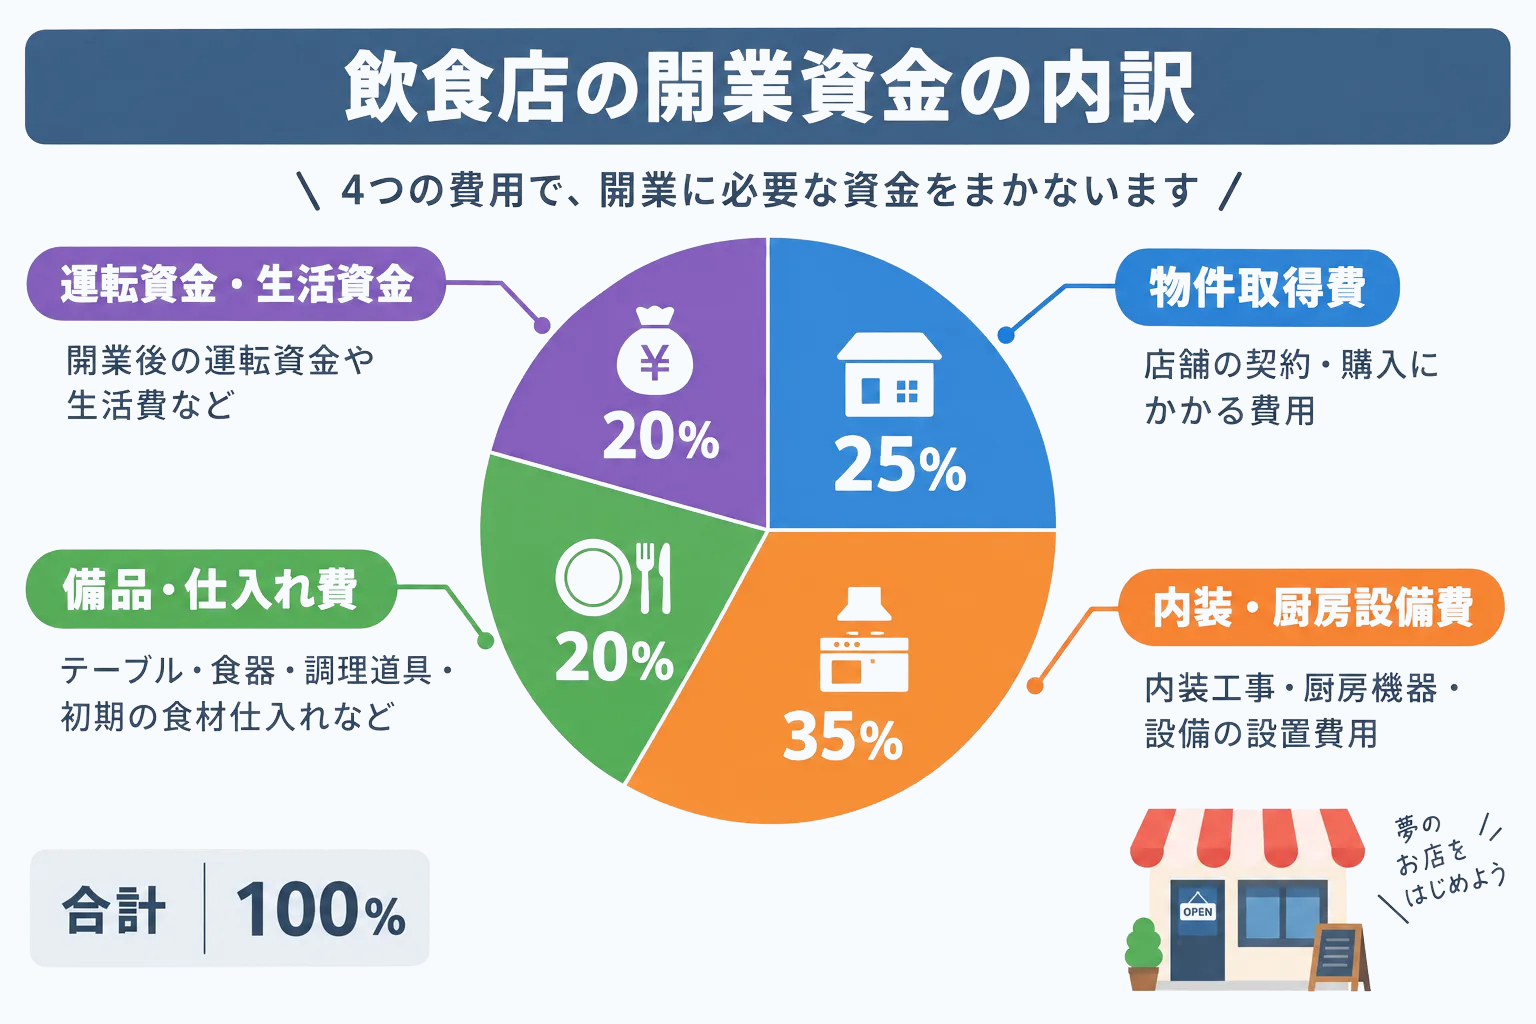
飲食店の開業資金は、主に「物件取得費」「内装・厨房設備費」「備品・仕入れ費」「運転資金・生活費」の4つに分類されます。ここでは、東京・神奈川で10坪のカフェを開業する場合のシミュレーション例を交え、それぞれの具体的な内訳と相場目安を解説します。
- 物件取得費(契約にかかる初期費用)
- 内装・厨房設備費(工事・設備導入費用)
- 備品・仕入れ費(開店準備費用)
- 運転資金・生活費(開業後の予備資金:3〜6か月分)
1. 物件取得費(店舗の賃貸契約にかかる費用)
物件取得費の主な項目は、保証金(敷金)、礼金、仲介手数料、前家賃です。特に保証金の月数や礼金の有無によって総額が大きく変動します。
例えば、税抜家賃20万円(保証金6か月分・礼金1か月分)の物件を契約する場合の計算例は以下のとおりです。
| 項目 | 条件・計算根拠 | 金額(税込) |
|---|---|---|
| 保証金(敷金) | 税抜家賃6か月分(非課税・全額返還を仮定) | 120万円 |
| 礼金 | 税抜家賃1か月分+消費税10% | 22万円 |
| 仲介手数料 | 税抜家賃1か月分+消費税10% | 22万円 |
| 前家賃 | 賃料1か月分+消費税10% | 22万円 |
| 合計目安 | ※火災保険料・保証委託料などは別途 | 186万円 |
2. 内装・厨房設備費(内外装工事・設備代)
内装や設備にかかる費用は、物件の状態(スケルトンか居抜きか)によって大きく異なります。
スケルトン物件では、給排水・空調・電気配線や厨房設備を一から施工するため多額の費用がかかります。一方、居抜き物件は既存設備を活用できるため、造作譲渡料と一部の改修・機器交換費用に抑えることが可能です。
【10坪カフェでの比較例】
- スケルトン物件:約900万円(坪90万円想定)
- 居抜き物件:約300万円(造作譲渡料200万円+部分改修・清掃費100万円)
※居抜きを選択することで、工事・設備費を約600万円(約66.7%)削減できる計算になります。
3. 備品・仕入れ費(什器・調理器具・食材)
店舗運営に必要な家具、什器、POSレジ、調理器具、オープン時の初期在庫(食材・消耗品)が含まれます。10坪前後のカフェでは50万〜150万円程度が相場目安です。
【内訳シミュレーション例(計75万円)】
- 食器・カトラリー:10万円
- 調理器具・小道具:20万円
- レジ・POSシステム導入費:15万円
- 初回食材・ドリンク仕入れ:30万円
4. 運転資金・生活費(開業後の予備資金:3〜6か月分)
開業直後はすぐに想定通りの売上が立たないリスクを考慮し、店舗を維持する「運転資金」とオーナー自身の「生活防衛資金」を合わせて最低3〜6か月分用意しておきます。
事業が黒字化するまでの間、店舗の支払いやオーナーの生活費に困らないよう、それぞれの目安を分けて計算します。
- 店舗の運転資金(3か月分:約150万円):
家賃20万円+人件費15万円+月々の仕入れ15万円(月50万円想定)。※水道光熱費や通信費、借入返済がある場合はその分も上乗せします。なお、初期費用の「初回仕入れ」と二重計上にならないよう注意が必要です。 - オーナー個人の生活費(3か月分:約45万円):
月15万円の生活費を想定した場合、3か月分で45万円(6か月分なら90万円)。売上から無理に役員報酬や生活費を引き出さず、店舗の資金繰りを守るために備えておきます。
カフェを開業する場合、店舗の運転資金150万円と生活費45万円を合わせ、手元に約195万円(3か月分)以上の予備資金を残してオープンを迎えるのが安心です。
-
居抜き物件を活用して初期費用を削減する
-
中古の厨房設備を購入して設備投資を抑える
-
リース契約を活用して初期支出を分散する
-
内装工事の一部をDIYで行い工事費を圧縮する
-
小規模店舗・テイクアウト専門店として開業する
飲食店の開業資金を抑える5つの方法
 飲食店の開業資金を抑えるには、使える内装・設備を活用し、購入方法や店舗規模を見直すことが有効です。ただし、初期費用が安くても、修理費や開業後の支払いが増える場合があります。費用を抑える5つの方法と、それぞれの注意点を紹介します。
- 居抜き物件を活用して初期費用を削減する
- 中古の厨房設備を購入して設備投資を抑える
- リース契約を活用して初期支出を分散する
- 内装工事の一部をDIYで行い工事費を圧縮する
- 小規模店舗・テイクアウト専門店として開業する
1. 居抜き物件を活用して初期費用を削減する
居抜き物件では、前店舗の内装や厨房設備を使うことで、新設工事や設備購入の費用を抑えられます。例えば、新設に900万円かかる内装・設備を、造作譲渡料200万円と改修費100万円で用意できれば、差額600万円を削減できます。
ただし、設備が老朽化していれば、修理や交換が必要になります。使わない設備の撤去費や、前店舗の業態イメージを変える改装費も含めて比較しましょう。
居抜き物件をお探しなら「ミセハジfor居抜きカフェ(居抜きCafe)」
ミセハジfor居抜きカフェ(居抜きCafe)は、東京・神奈川を中心に、飲食店・美容室・エステ・物販店などの居抜き・スケルトン物件を紹介しています。
80社以上の関連企業から得た情報を含め、未公開物件から流通物件まで取り扱い、会員へ新着情報を毎日配信しています。内装会社や食材・資材・消耗品の事業者、コンサルタント、解体業者などの紹介にも対応しており、物件探しと開業準備をまとめて相談できます。
ミセハジfor居抜きカフェ(居抜きCafe)の会員登録はこちら
2. 中古の厨房設備を購入して設備投資を抑える
中古の厨房設備を購入すると、新品で揃えるより設備費を抑えられることがあります。冷蔵庫やガスコンロ、作業台など、営業に必要な性能を満たす物を選ぶことが大切です。
例えば、新品で200万円かかる設備一式を中古で80万〜100万円で購入できれば、差額は100万〜120万円です。この場合、中古の購入価格は新品の40〜50%となり、設備費を50〜60%削減できます。
3. リース契約を活用して初期支出を分散する
リース契約は、厨房設備や空調の代金を月々の支払いに分け、開業時のまとまった支出を抑える方法です。手元に資金を残せる一方、リース料には設備代以外の費用も含まれるため、購入するより総支払額が増える場合があります。
例えば、購入価格100万円の設備を月2万〜2.5万円で5年間リースする条件なら、総支払額は120万〜150万円になります。月額の安さだけでなく、契約期間を通じていくら支払うかを比べることが大切です。
4. 内装工事の一部をDIYで行い工事費を圧縮する
壁の塗装や棚の設置などをDIYで行うと、業者へ依頼する工事費を抑えられます。例えば、業者に依頼すると20万円、DIYの材料費が5万円で済む場合、差額は15万円です。ただし、材料費のほかに工具代や作業時間もかかります。
5. 小規模店舗・テイクアウト専門店として開業する
5〜10坪の小規模店舗やテイクアウト専門店は、客席の内装・空調・家具にかかる費用を抑えやすい営業形態です。少人数で運営できれば、人件費の負担も減らせます。
例えば、家賃30万円の15坪の店舗から、家賃20万円の10坪の店舗へ規模を小さくすれば、家賃は月10万円、年間120万円減ります。
居抜き物件のメリット・デメリットは?よくあるトラブルと対処法も解説
飲食店の開業資金の調達方法
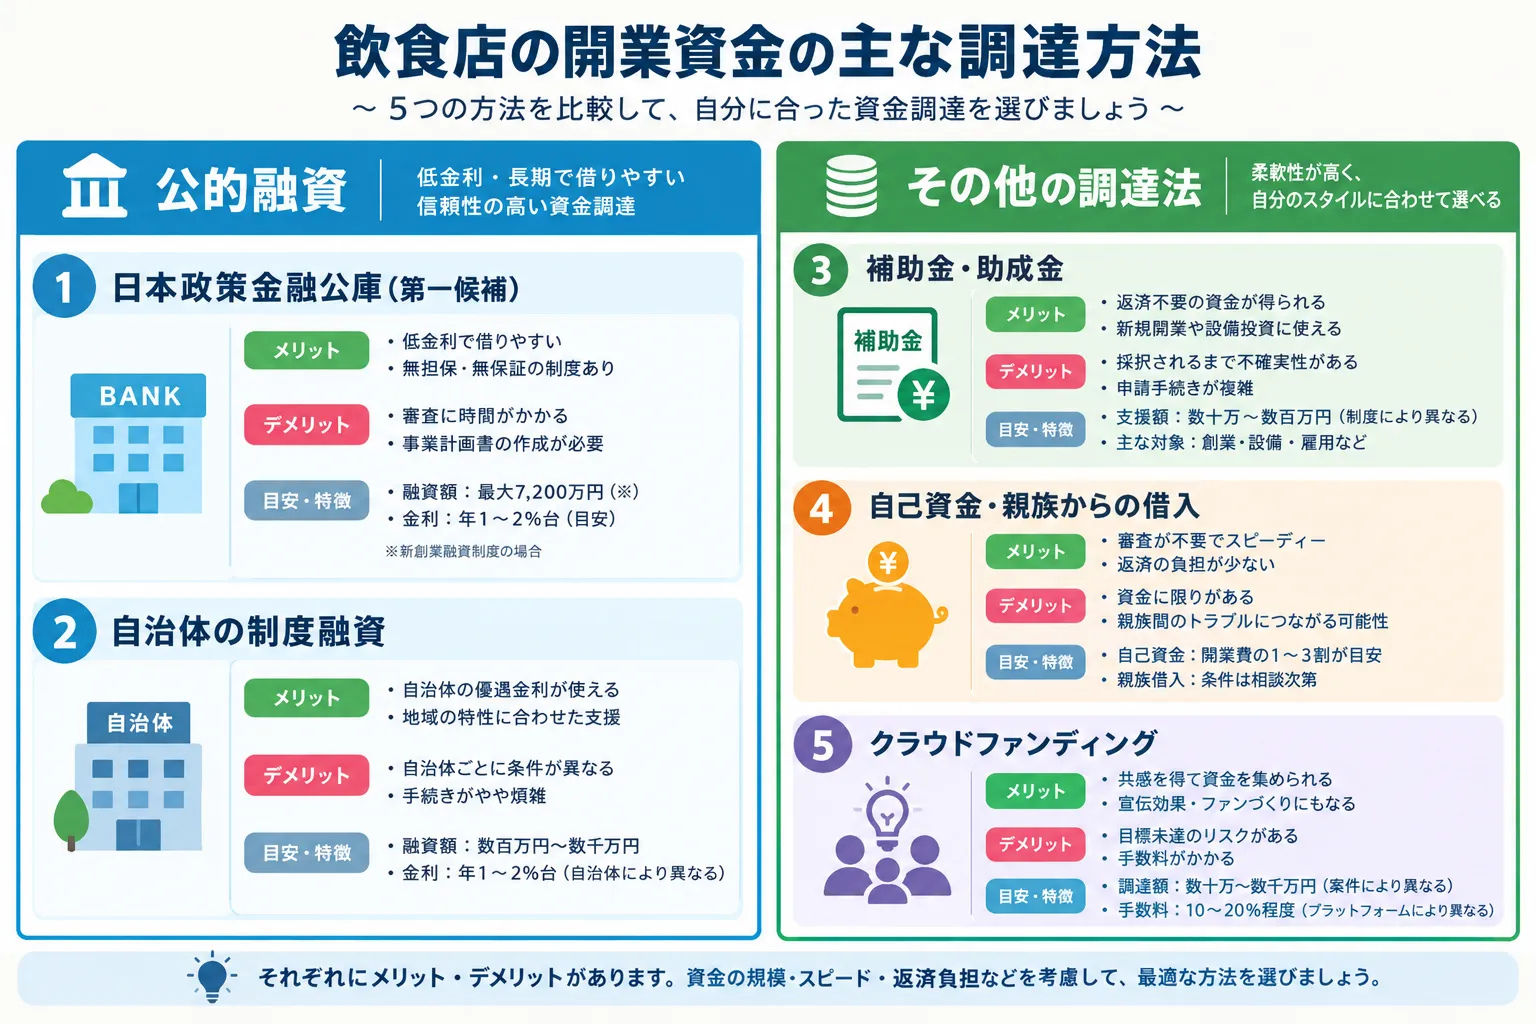
飲食店の開業資金は、日本政策金融公庫や自治体の制度融資をはじめとする「融資」、自己資金、補助金、クラウドファンディングなどを組み合わせて準備します。返済義務の有無や資金が入金される時期がそれぞれ異なるため、各手段の特徴を把握して優先順位をつけましょう。
- 日本政策金融公庫の創業融資(第一候補)
- 自治体の制度融資・民間金融機関
- 自己資金・親族からの調達
- 補助金・助成金の活用
- クラウドファンディング
1. 日本政策金融公庫の創業融資(第一候補)
飲食店の開業融資において、最も代表的な調達先が日本政策金融公庫です。公庫の「新規開業・スタートアップ支援資金」は、これから開業する方や事業開始後おおむね7年以内の方を対象としており、無担保・無保証人での相談も可能です。事業実績のない開業前から相談を受け付けているため、資金調達の第一候補になります。
2. 自治体の制度融資・民間金融機関
各都道府県や市区町村が信用保証協会・民間金融機関(地方銀行や信用金庫)と連携して提供する「制度融資」も有力な選択肢です。自治体が利子の一部や信用保証料を補助してくれるケースが多く、低利で調達しやすいメリットがあります。公庫と民間銀行を組み合わせた「協調融資」を検討する際にも活用されます。
3. 自己資金・親族からの調達
融資を受ける場合でも、総創業資金の1/3〜1/10程度は自己資金を用意するのが一般的です。融資審査では、自己資金がどこから入り、どのように蓄積されたか(形成過程)を厳密に確認されます。
給与・賞与からコツコツ積み立てた預貯金、退職金、返済義務のない親族からの贈与などは正当な自己資金として評価されます。一方、審査直前に知人から一時的に借りて口座残高を増やし、面談後に返却するような「見せ金」は通用しません。なお、定期預金を解約して普通預金に移した資金などは、通帳の履歴等で元の出所を示せば問題ありません。
4. 国・自治体の補助金
補助金は、対象となる経費を自己資金や融資で先に支払い、事業完了後の実績報告を経て受け取る「原則後払い」の仕組みです。そのため、開業初日に必要な物件取得費や工事費の現金としては充当できません。
開業初期の支払いは公庫の融資や自己資金で全額カバーしておき、補助金はオープン後の追加設備投資(厨房機器やPOSレジ等)や販促・広告費の補填として計画するのが鉄則です。
5. クラウドファンディング
購入型クラウドファンディングを活用し、お食事券やプレオープン招待券をリターンとして先行販売する方法です。まとまった開業資金全額を賄うのは難しいものの、オープン前のファン獲得や認知拡大(テストマーケティング)を兼ねた補足的な資金調達手段として有効です。
飲食店の開業資金の注意点
飲食店の開業では、初期費用を抑えても、運転資金の不足や設備の追加費用、借入の返済によって資金繰りが苦しくなることがあります。ここでは、資金計画で注意したい3つの点を紹介します。
-
運転資金と生活資金を3〜6か月分確保せず資金ショートを起こす
-
居抜き物件は造作譲渡料以外に追加費用が発生する
-
自己資金が少ないまま高額融資を前提にすると返済で圧迫される
運転資金と生活資金を3〜6か月分確保せず資金ショートを起こす
運転資金と生活資金が不足すると、売上が安定する前に、家賃や仕入れ代金を支払えなくなるおそれがあります。黒字化までの目安は3〜6か月で、その間も人件費や事業主の生活費はかかり続けます。
実際に、開業初月の売上が想定の50%にとどまり、3か月目に仕入れ代金を払えず閉店した事例が複数報告されています。こうした事態を防ぐには、3〜6か月分を一つの目安として資金を残し、売上が計画の半分になっても支払いを続けられるか考えておくことが大切です。
居抜き物件は造作譲渡料以外に追加費用が発生する
居抜き物件では、造作譲渡料のほかに、厨房機器の修理・買い替えや、退去時の原状回復に費用がかかることがあります。設備を安く引き継げても、その後の負担によっては資金計画が崩れかねません。
自己資金が少ないまま高額融資を前提にすると返済で圧迫される
借入額が大きくなると、売上が少ない月にも返済が重なり、運転資金や生活費を圧迫することがあります。自己資金の割合だけでなく、返済を続けながら営業に必要なお金を残せるかが大切です。
毎月の返済額は、金利や返済期間、据置期間によって異なります。借入前に自分の条件で試算し、売上が予定を下回った場合にも無理なく返せるか検討しましょう。
飲食店の開業資金に関するよくある質問
飲食店の開業資金では、自己資金だけで開業できるか、いくら融資を受けられるかに悩む方もいるでしょう。ここでは、自己資金額別の考え方や資金調達の時期、東京・神奈川での物件取得費について、よくある4つの疑問に答えます。
-
自己資金100万円でも飲食店を開業できますか?
-
自己資金に対して融資はいくらまで受けられますか?
-
飲食店の開業資金はいつまでに調達すべきですか?
-
東京・神奈川で開業する場合の物件取得費はいくらですか?
自己資金100万円でも飲食店を開業できますか?
自己資金100万円でも、融資などを含めて必要な資金を確保できれば、開業を検討できます。間借り営業やシェアキッチン、小規模なテイクアウトであれば開業が可能です。
自己資金に対して融資はいくらまで受けられますか?
融資を受けられる金額は、必要な資金や事業計画、返済能力によって異なります。自己資金が500万円あっても、1,000万〜1,500万円を必ず借りられるとは限りません。
飲食店の開業資金はいつまでに調達すべきですか?
物件や工事、設備の支払日から逆算し、早めに融資の相談を始めましょう。日本政策金融公庫では、出店地を決めたうえでの申込みを案内しています。申込みから融資決定までは平均3週間程度で、その後に契約・送金の手続きが必要です。
入金が支払期限に間に合わないと、物件契約や工事を進められなくなるおそれがあります。貸主・工事業者・金融機関と、支払いと入金の日程を調整しておくことが大切です。
東京・神奈川で開業する場合の物件取得費はいくらですか?
東京・神奈川の物件取得費は、家賃や保証金の月数、礼金の有無などによって異なります。例えば、税抜家賃20万円・保証金6か月分で、本文の表と同じ条件なら、保証金・礼金・仲介手数料・前家賃の小計は186万円です。
保険や保証会社の費用が別にかかることもあります。都心・郊外という地域の違いだけで判断せず、契約時に必要な税込総額を確認しましょう。
まとめ|飲食店の開業資金は居抜き活用で抑よう
飲食店の開業資金は、開店までの初期費用に、開業後の運転資金と事業主の生活資金を加えて考えます。日本政策金融公庫の全業種調査では、開業費用は平均975万円・中央値600万円、500万円未満が約4割です。統計を参考にしつつ、自店の業態や坪数、設備に合わせて見積もることが大切です。
居抜き物件や中古設備を活用し、店舗規模を見直すことで、工事や購入の負担を抑えられます。一方で、修理費や借入の返済も必要になるため、初期費用の安さだけで決めないようにしましょう。
東京・神奈川で居抜き物件を活用した開業を検討している方は、ミセハジfor居抜きカフェ(居抜きCafe)の物件情報を確認してみてください。気になる物件や予算の疑問があれば、無料相談を通じて物件探しと開業準備を進められます。